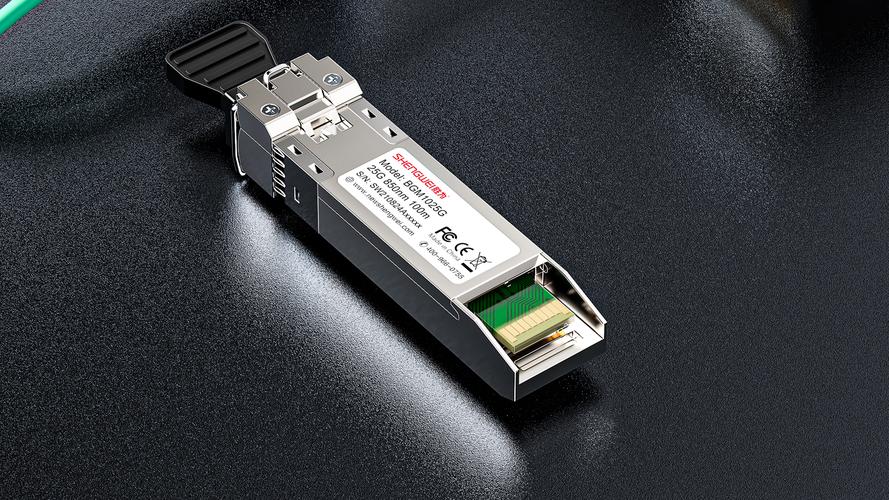
800G光模块火了!人工智能与技术迭代双轮驱动,中国厂商奋起直追
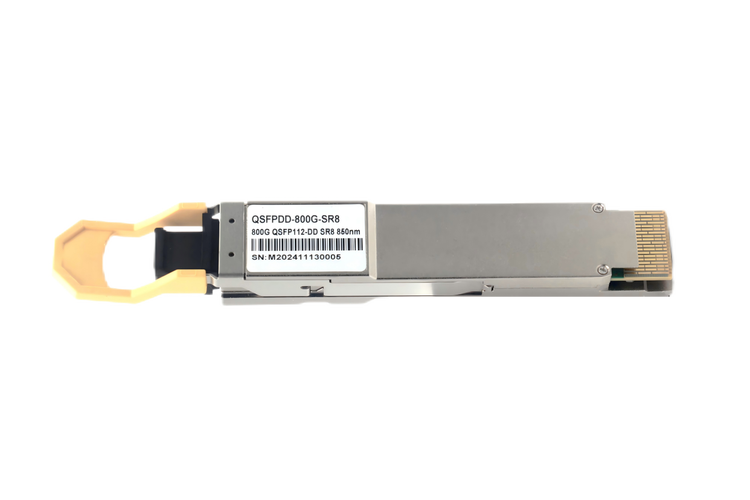
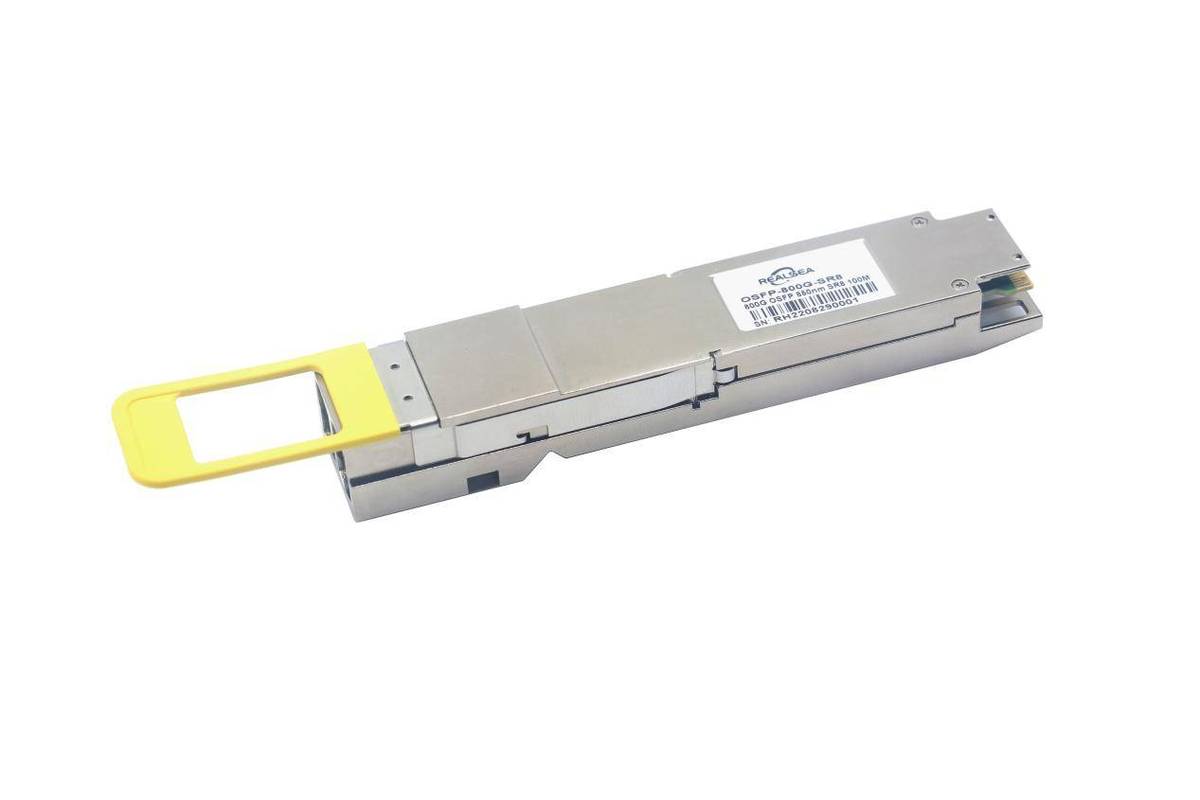
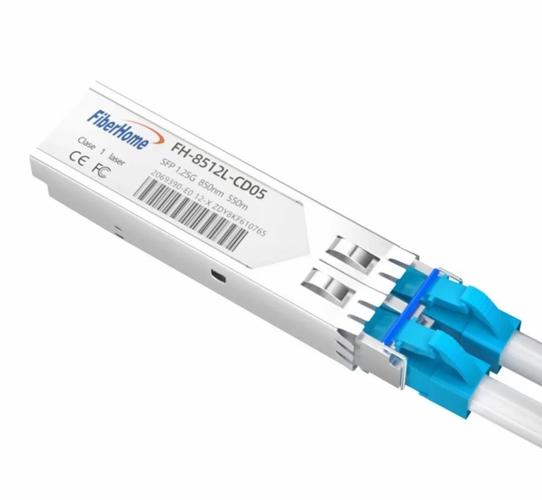
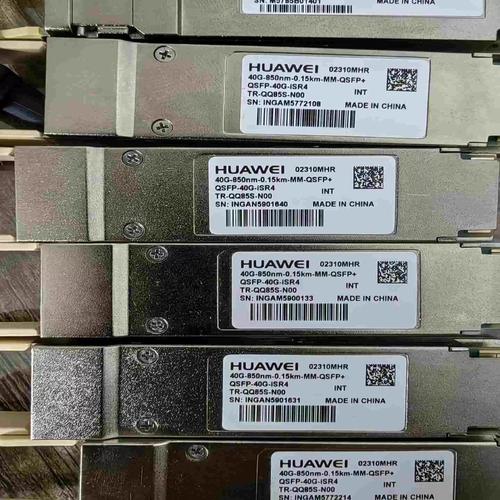
在人工智能大模型训练和推理需求爆发、数据中心技术迭代加速的背景下,800G光模块正从“前沿选项”迅速变为“刚需配置”,成为光通信产业链中最受关注的细分赛道之一。全球主要云厂商和算力基础设施运营商纷纷加快800G光模块的导入节奏,带动这一高端产品的销售进入快速增长通道。与此以中际旭创、新易盛、光迅科技等为代表的中国光模块厂商奋起直追,在产能扩充、技术验证和客户导入方面取得显著进展,正加速缩小与国际头部企业的差距,并在全球市场份额争夺中展现出强劲竞争力。
800G光模块的火热,从根本上源于人工智能算力需求的急剧膨胀。大模型参数量和训练数据规模呈指数级增长,AI GPU集群内部及集群之间的数据交互量随之飙升。传统400G光模块在端口密度和带宽效率上逐渐触及瓶颈,而800G光模块凭借更高的单端口速率,能够以更少的端口数量实现更大带宽,从而降低数据中心内部的互联成本和布线复杂度。对于追求“每比特成本”持续下降的互联网巨头而言,800G光模块是实现下一代数据中心架构升级的关键器件。AI训练对时延的敏感性也推动了光模块向更高速率、更低功耗演进,800G技术结合先进的光学封装和数字信号处理能力,能够更好地满足高性能计算场景对数据传输稳定性和效率的要求。
技术迭代本身也在为800G光模块的普及加码。光模块行业在激光器、调制器、光引擎和封装工艺等环节持续创新,形成多技术路线并进的格局。传统可插拔光模块凭借成熟的产业链和标准化优势仍是主流形态,而基于硅光技术的方案在集成度和成本控制上展现潜力。与此线性驱动可插拔光模块凭借更低功耗和时延特性受到关注,光电共封装等更前沿的封装形态也被视为未来演进方向。技术路线虽有差异,但共同推动了产业链对800G及以上速率光模块的布局力度,产品迭代周期明显缩短。
销售层面的反馈也印证了市场的乐观预期。据产业链调研反馈,2024年以来,800G光模块订单能见度普遍较长,部分中国头部厂商的高速光模块产线持续处于高负荷运转状态,营业收入中800G产品贡献的占比明显提升。资本市场上,光模块板块屡屡成为科技投资的热点,投资者对相关企业的扩产计划、客户验证进展和技术路线选择关注度极高。产能方面,中国主要光模块厂商已加快800G乃至1.6T光模块产线的建设和爬坡,供应链中的光芯片、电芯片和光器件企业同步受益,形成显著的产业链联动效应。
中国厂商能够在800G周期中脱颖而出,并非偶然。经过多年在400G及以下速率市场的积累,中国光模块企业已经形成了从光器件封装、光模块设计到规模制造的完整能力。在效率、成本和交付周期方面,国内厂商具备较强竞争力;在客户服务上,与全球主要互联网企业和设备商建立了长期合作关系。面对800G机遇,中国企业不仅加大了在研发端的投入,还在供应链安全保障和产能弹性上提前布局。以中际旭创、新易盛为代表的厂商在全球高速光模块市场份额排名中不断前移,光迅科技等企业则依托光芯片和器件领域的积累加快垂直整合。这些努力使得中国企业在800G光模块的供应格局中从“跟随”稳步向“并跑”甚至部分细分领域的“领跑”转变。
高速成长之下,挑战依然存在。一方面,800G光模块的核心光芯片和部分电芯片供应仍较为集中,对上游供应链的稳定性提出更高要求。尽管国内光芯片企业正处于快速突破阶段,但在高端激光器芯片领域与国际领先水平仍存在一定差距。另一方面,技术路线的多元化和客户定制化需求提升,要求光模块企业具备更强的研发协同能力和精密制造水平。若云厂商资本开支出现周期性波动,也可能对市场需求节奏产生影响。
800G光模块的火热销售是人工智能浪潮下算力基础设施升级的缩影。短期看,AI算力投资仍是800G光模块需求偏紧的主要支撑;中长期则需关注1.6T光模块的技术验证进展、硅光及光电共封装技术的产业化节奏以及供应链协同能力的提升。对中国厂商而言,抓住800G市场规模出货的窗口期,在客户认证和研发深度上加大投入,有望在全球光通信产业的价值分配中占据更有利位置。
如若转载,请注明出处:http://www.ptlywl.com/product/48.html
更新时间:2026-11-01 08:52:53