以太网光模块销售额逼近18亿美元,同比激增55% 光模块市场迎来结构性爆发
引言
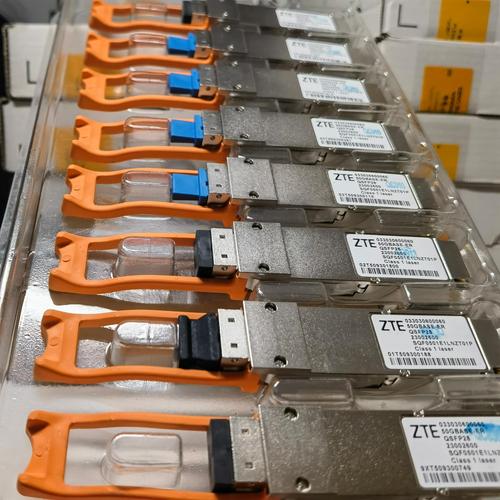
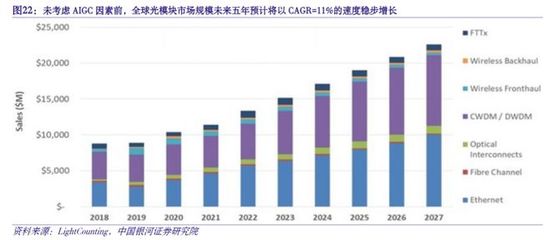
光模块作为数据中心内部及数据中心之间互联的“神经枢纽”,其市场景气度一直是观察全球算力基础设施投资节奏的重要窗口。最新数据显示,以太网光模块销售额已逼近18亿美元关口,同比增长高达55%。这一强劲增速远超行业普遍预期,标志着高速光模块市场正从温和复苏切换至结构性爆发阶段。
一、数据解读:55%增速意味着什么
18亿美元的季度(或统计期内)销售额本身已是一个可观的绝对量,而55%的同比增速更具信号意义。横向对比来看:
- 远高于全球光模块市场整体增速。 传统电信侧光模块受运营商资本开支周期影响,增长相对平缓;而以太网光模块主要面向数据中心与AI算力集群,需求弹性显著更大。
- 增长质量更高。 本轮增长并非低价走量,而是由800G、1.6T等高速率产品放量驱动的“量价齐升”,产品结构升级带来的单价提升贡献了相当比例的收入增量。
- 增速呈加速态势。 从2023年的去库存低谷到如今的连续高增长,以太网光模块已走出独立于传统电信市场的上行曲线。
##�二、驱动因素:AI算力竞赛是核心引擎
以太网光模块销售额的高速增长,根源在于需求侧的三重共振:
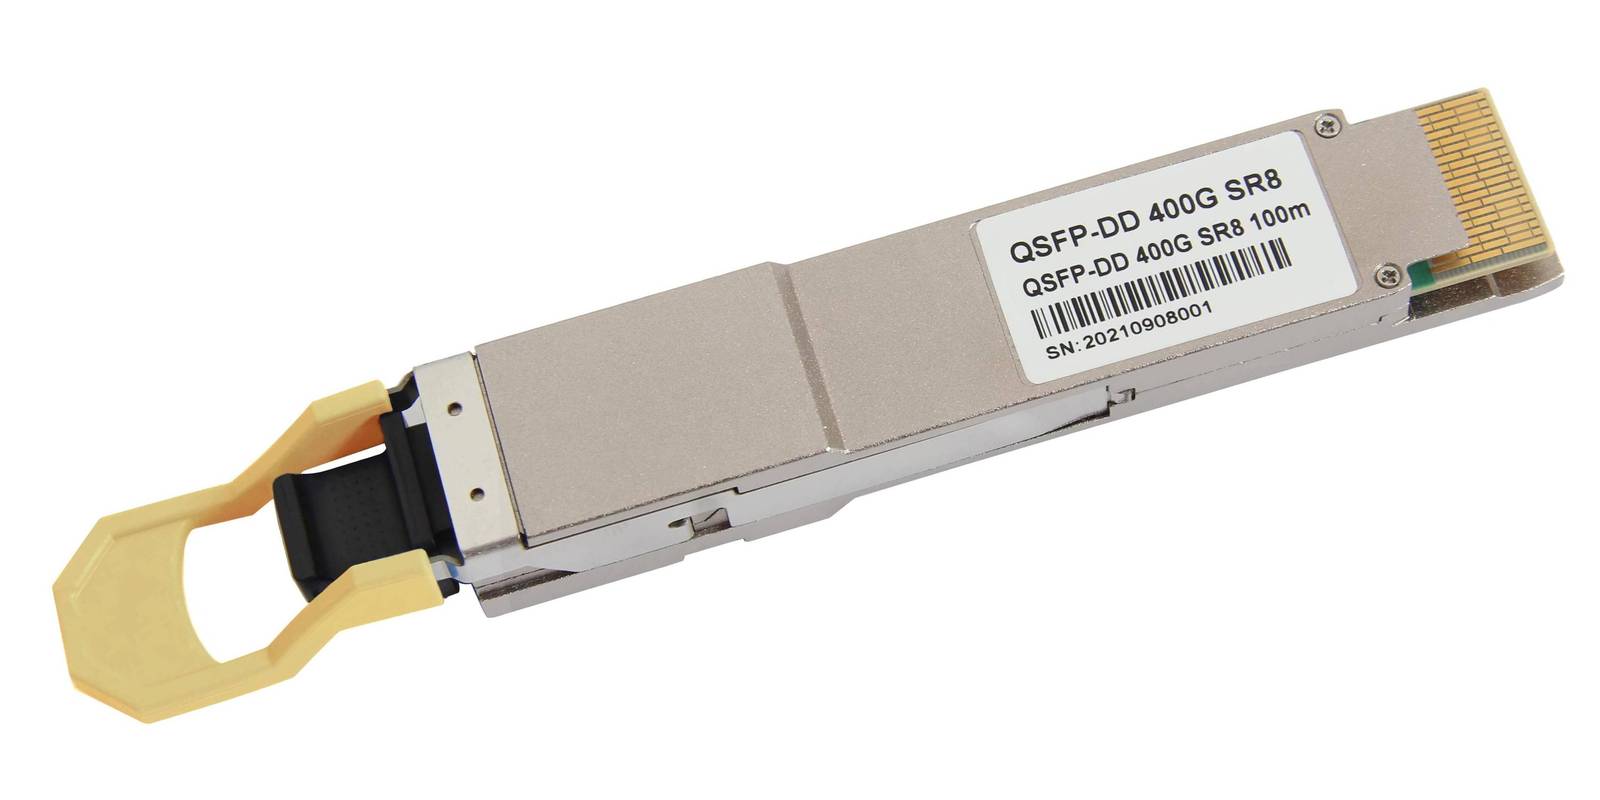
其一,AI大模型训练与推理集群的规模化建设。 大规模GPU集群对节点间互联带宽提出极高标准,800G光模块已成为AI数据中心的主力配置,1.6T产品也开始进入早期部署。单条AI训练链路的标配光模块数量与速率同步攀升。
其二,云厂商资本开支回暖并向上修正。 北美及国内主要云服务商先后上调年度资本开支指引,数据中心新建与改造项目密集落地,直接拉动以太网光模块采购。
其三,网络架构向叶脊(Spine-Leaf)扁平化演进。 叶脊架构下东西向流量激增,交换机端口数量与光模块配比显著提高,进一步放大了单位算力对应的光模块需求。
三、供给端格局:龙头受益,产业链联动
销售额快速增长的供给端呈现明显的“龙头集中”特征。具备高速率产品量产能力、并与下游云厂商深度绑定的头部光模块厂商,是本轮增长的最大受益者。其业绩弹性体现在:
- 产能利用率维持高位,规模效应摊薄单位成本;
- 高速产品占比提升,改善综合毛利率;
- 交付周期与客户认证壁垒,使新进入者短期内难以分食高端订单。
产业链上游的光芯片、电芯片及光器件供应商亦同步受益,但上游高端芯片的供给节奏仍是制约行业出货的潜在瓶颈,值得持续跟踪。
四、需关注的变量与风险
在乐观增速之下,也应保持理性审视:
- 客户集中度风险。 以太网光模块需求高度依赖少数超大规模云厂商,其资本开支节奏的任何调整都会快速传导至订单端。
- 技术迭代节奏。 从800G向1.6T切换的窗口期,若厂商切换不及预期,可能面临库存与产能错配。
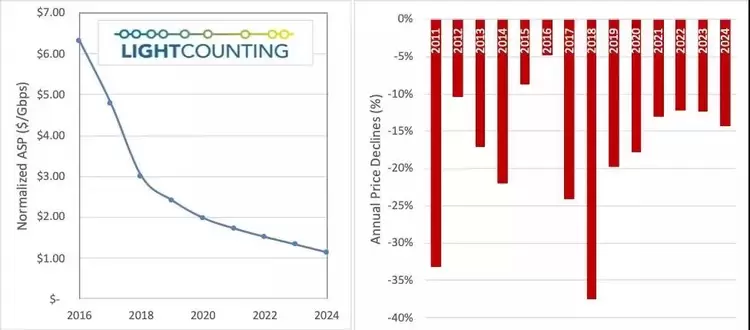
- 价格竞争。 随着更多厂商切入高速率赛道,中长期价格中枢存在下移压力,考验厂商的成本控制与产品差异化能力。
##
以太网光模块销售额逼近18亿美元、同比增长55%,不只是一组亮眼的数字,更是AI算力基础设施投资从“预期”走向“兑现”的实证。在算力需求持续扩张与技术代际升级的双重驱动下,以太网光模块的高景气有望延续,但行业内部的份额分化与技术赛跑也将同步加剧。对于市场参与者而言,跟踪云厂商资本开支、高速率产品出货占比与上游芯片供给三条主线,将是把握本轮光模块行情的关键。
如若转载,请注明出处:http://www.ptlywl.com/product/29.html
更新时间:2026-11-01 02:14:00