新易盛的增长与光模块销售 繁荣背后的逻辑与隐忧
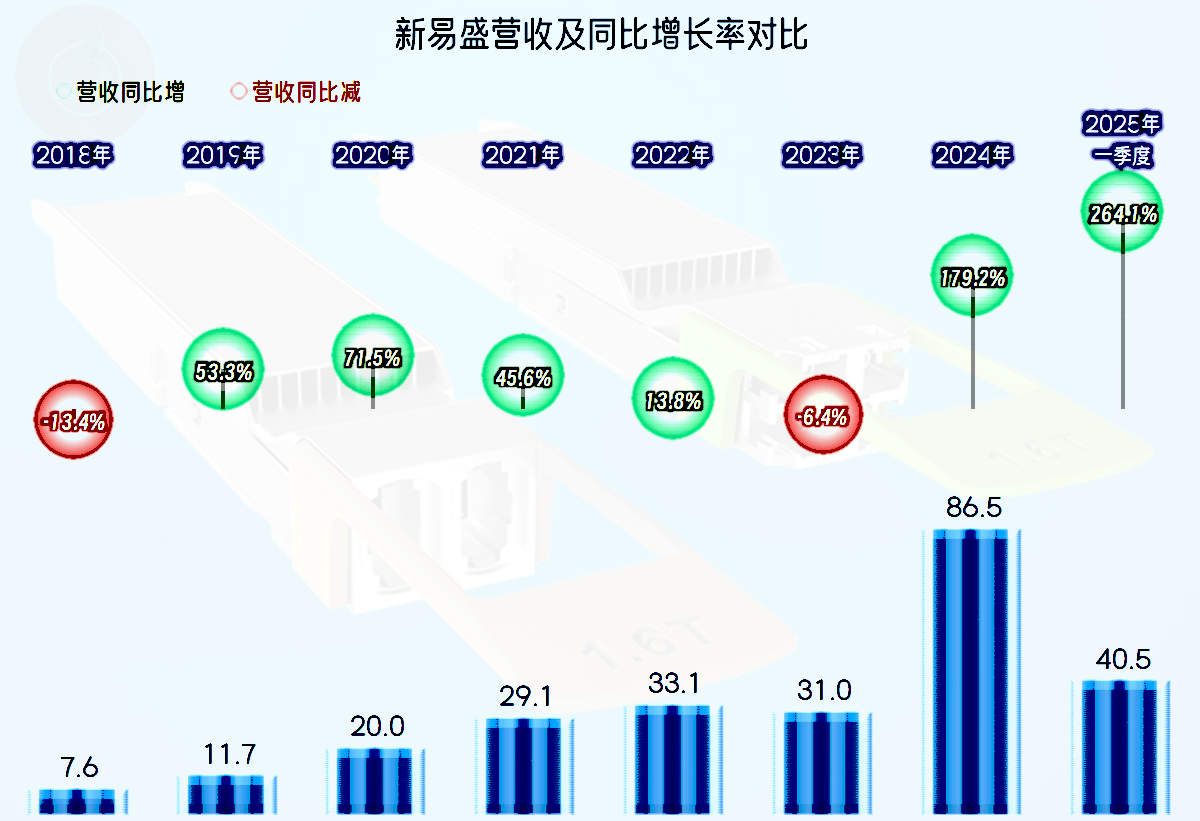
新易盛(Eoptolink)的业绩数据引发了市场广泛关注。2024年年报及2025年一季报显示,其营收和净利润呈现爆发式增长,尤其是光模块的销售数据,用“吓人”来形容并不为过。这种增长究竟是行业景气的真实映射,还是阶段性红利下的昙花一现?我们需要从行业背景、公司策略和潜在风险三个维度来审视。
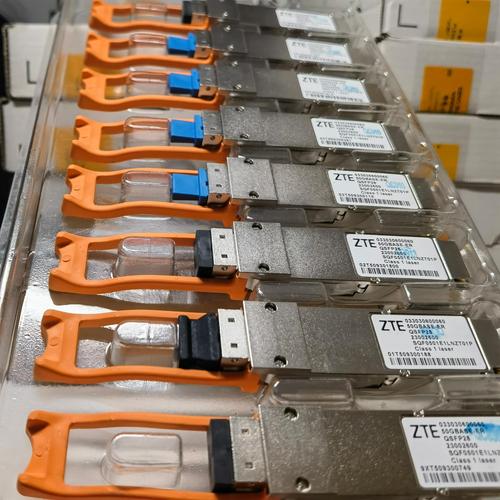
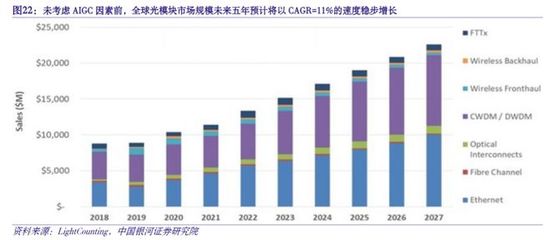
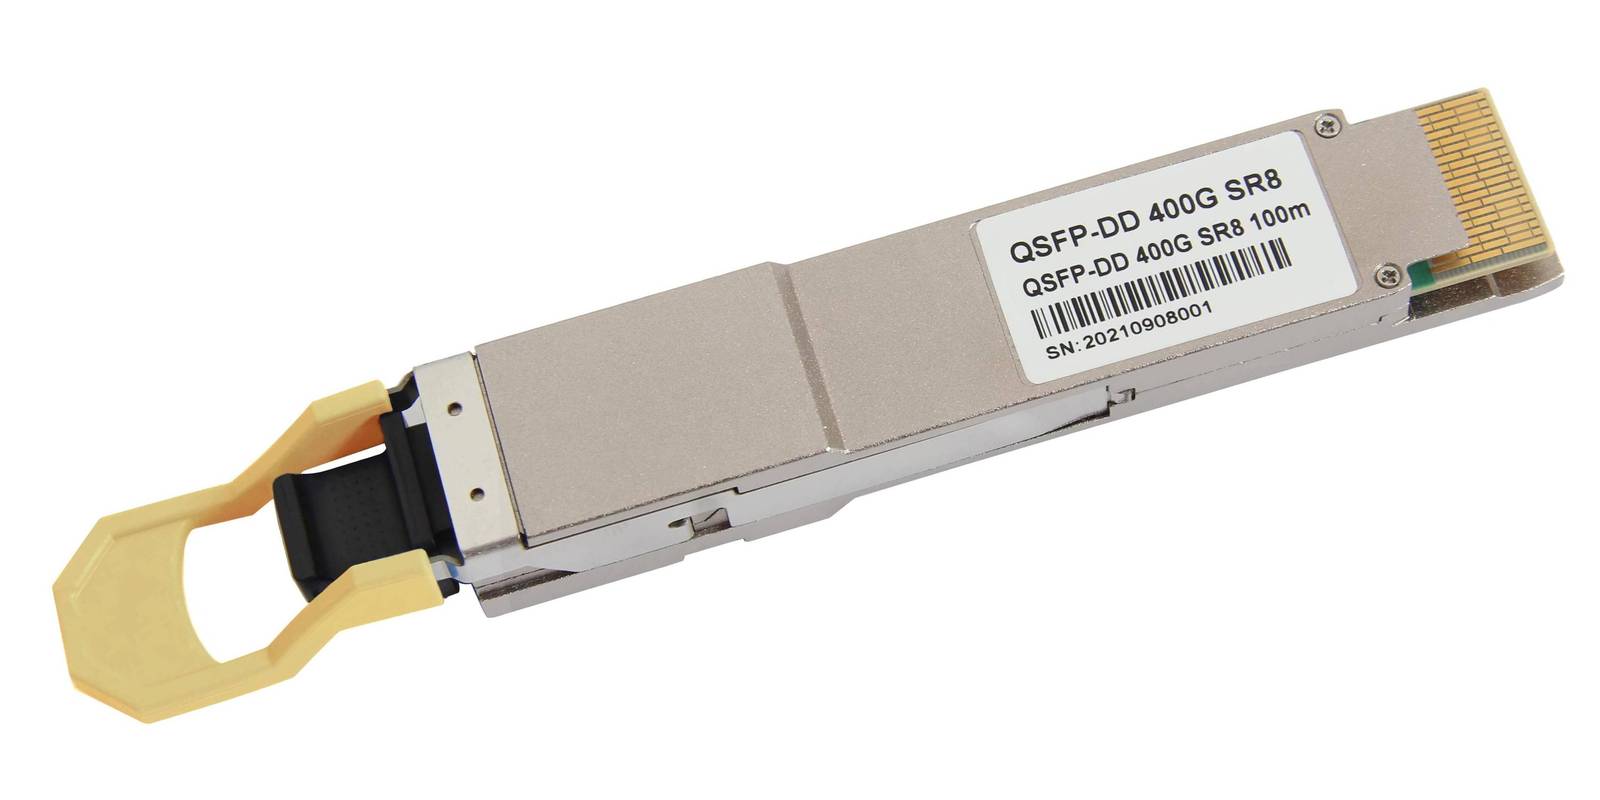
增长的核心驱动力来自AI算力需求。随着ChatGPT、Sora等大模型推动数据中心向800G甚至1.6T光模块升级,新易盛作为全球头部光模块供应商,直接受益于北美云厂商的资本开支扩张。2024年,其高速率光模块出货量显著提升,产品结构优化带动毛利率上行,营收增速远超行业平均水平。2025年一季度,这一趋势延续,单季度利润甚至接近2023年全年水平。
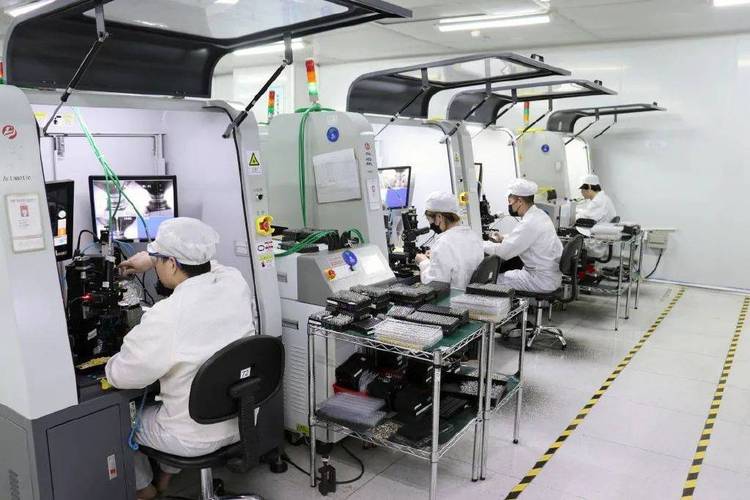
从销售层面看,新易盛的光模块销量增长并非简单的“量增”,而是“量价齐升”。一方面,800G产品进入规模化交付阶段,单价和附加值远高于传统100G/400G模块;另一方面,公司通过垂直整合和产能利用率提升,控制了单位成本。公司在LPO(线性直驱)和硅光技术上的前瞻布局,使其在下一代产品竞争中占据先机,部分客户提前锁定产能,进一步推高了销售数据。
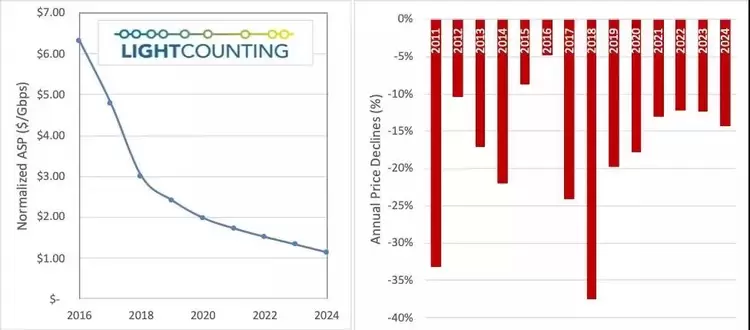
这种“吓人”的增长也暗藏隐忧。光模块行业具有明显的周期性,当前的高增长很大程度上依赖于AI算力投资的持续性。若云厂商资本开支放缓,或技术路线发生突变(如CPO共封装光学提前成熟),需求可能面临波动。行业竞争加剧,价格战风险始终存在。新易盛需证明其增长的可持续性,而非仅仅抓住了一轮景气周期。
新易盛2024年至2025年一季度的光模块销售爆发,是AI时代基础设施建设的缩影。短期看,订单能见度较高,业绩确定性较强;长期看,公司需通过技术迭代和客户多元化来平滑周期。对于投资者而言,“吓人”的增长固然令人兴奋,但更应关注其背后的技术壁垒和行业格局变化。
如若转载,请注明出处:http://www.ptlywl.com/product/25.html
更新时间:2026-11-01 16:51:56