800G光模块的应用与未来发展趋势 驱动光模块销售的新引擎
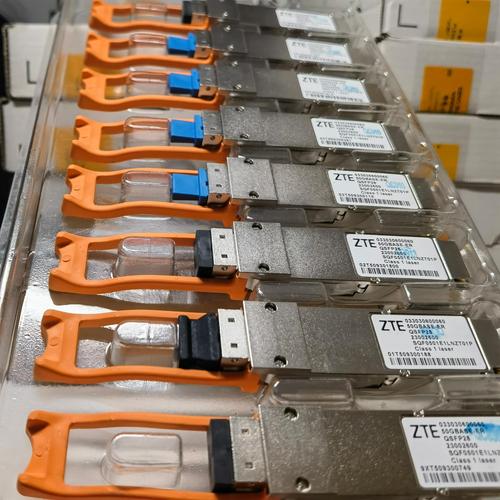
随着人工智能、大数据和云计算技术的飞速发展,全球数据流量呈现爆炸式增长,数据中心和通信网络面临前所未有的带宽压力。作为光通信系统的核心器件,光模块正加速向更高速率演进。800G光模块凭借其高带宽、低功耗和优越的传输性能,正在成为下一代数据中心和骨干网络的关键支撑。本文将深入探讨800G光模块的应用场景、未来发展趋势,并分析其对光模块销售市场的推动作用。
一、800G光模块的应用场景
1. 超大规模数据中心内部互联
在超大规模数据中心中,服务器与交换机、交换机与交换机之间的东西向流量占据主导地位。随着AI训练和推理集群的规模扩大,GPU之间的高速互联需求激增。800G光模块能够提供8×100G或4×200G的电口/光口方案,显著提升交换机端口密度,减少布线复杂度,满足数据中心内部高密度、低延迟的互联要求。目前,谷歌、亚马逊、微软等云巨头已开始批量部署800G光模块,用于 spine-leaf 架构的顶层互联。
2. AI算力集群与高性能计算
生成式AI和大模型的训练需要海量GPU协同工作,对网络带宽和时延极为敏感。800G光模块结合InfiniBand或RoCEv2协议,可构建无阻塞的胖树网络,实现GPU间高速数据交换。例如,NVIDIA的DGX SuperPOD和多家AI云服务商均采用800G光模块来连接计算节点,加速模型训练并提高算力利用率。
3. 电信骨干网与城域网
在电信领域,800G光模块配合相干 DSP 技术,可用于长距离骨干传输,单波长800G能有效降低每比特传输成本,提升光纤频谱效率。运营商在城域汇聚层和骨干核心层引入800G可满足5G回传、云网融合及算力网络对超大带宽的需求,同时降低机房空间和功耗。
4. 数据中心互连(DCI)
随着企业多云战略和灾备需求的增长,数据中心之间的大容量互联变得至关重要。800G光模块支持80km以上的传输距离,可简化DCI架构,减少中继设备,降低资本支出和运营成本。
二、800G光模块的技术演进与未来趋势
1. 光口速率持续提升
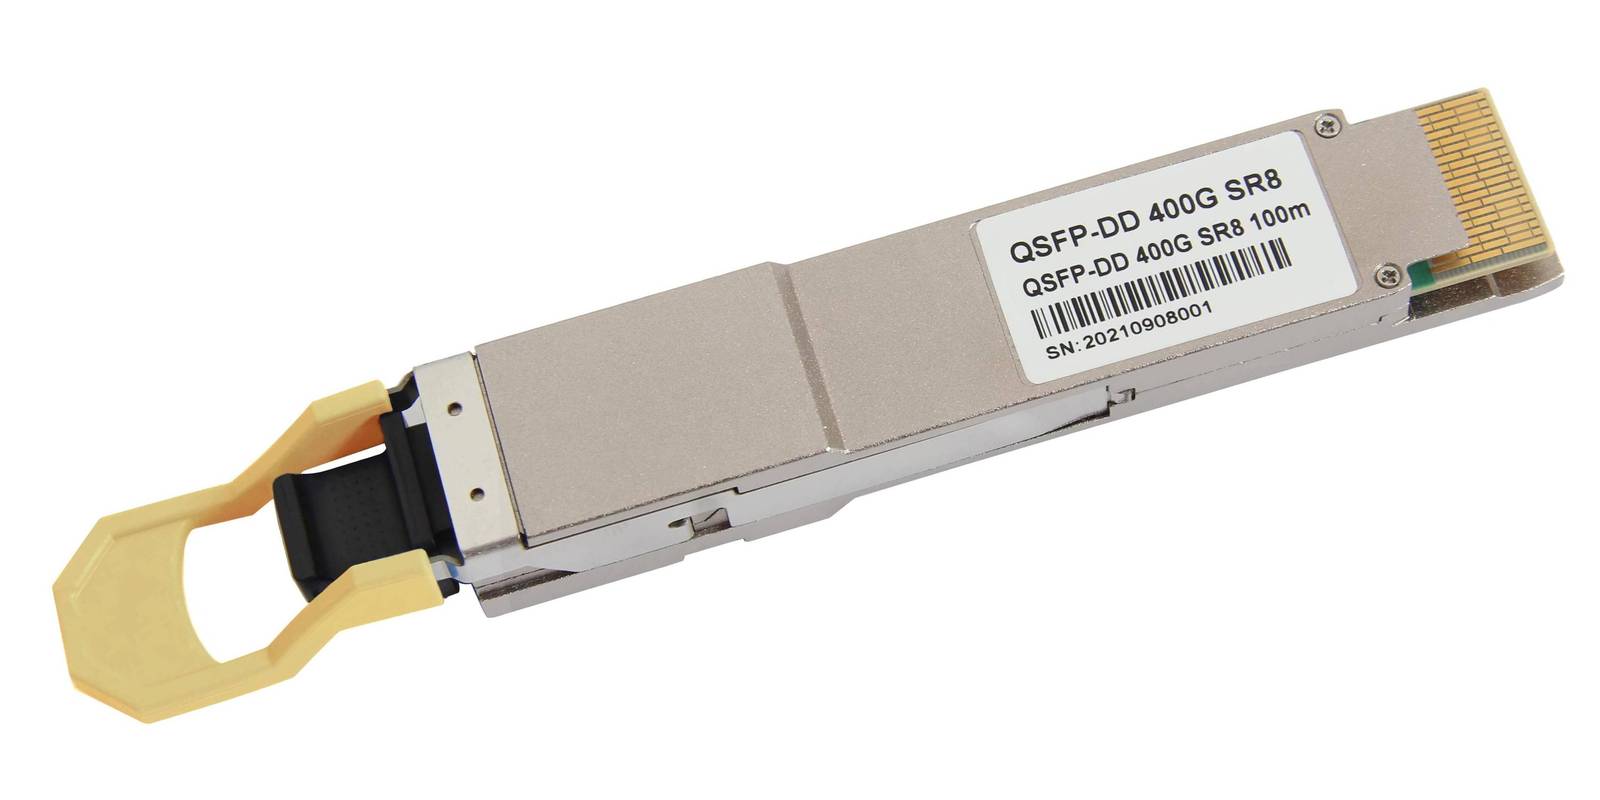
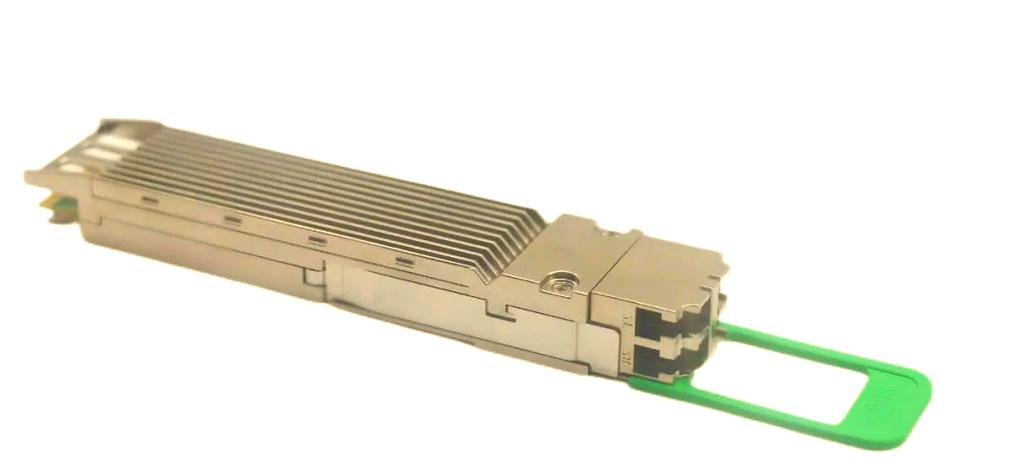
当前800G光模块主要基于8×100G PAM4或4×200G PAM4技术,采用QSFP-DD800或OSFP封装。随着单通道200G SerDes技术的成熟,800G模块将向4×200G方案收敛,进一步降低功耗和成本。1.6T光模块已进入研发阶段,预计2025年后逐步商用,将采用8×200G或4×400G方案。
2. 硅光与CPO技术加速渗透
硅光集成技术能够将光引擎与电芯片通过晶圆级工艺集成,显著降低封装成本和功耗。800G时代,硅光模块的占比将逐步提升,尤其在FR4和DR8等中短距场景中具备竞争力。共封装光学(CPO)技术将光引擎与交换芯片封装在一起,可大幅降低功耗和时延,是未来超高速率下的重要方向。预计800G后期及1.6T时代,CPO将率先在AI集群中落地。
3. 线性驱动可插拔 optics(LPO)与半重定时
LPO技术去除光模块中的DSP,仅保留驱动器和TIA,可降低功耗约50%,时延也大幅缩短。但LPO对链路信号完整性要求高,适用于短距离互联。800G LPO模块已有多家厂商展示,未来有望在数据中心内得到应用,与传统DSP模块形成互补。
4. 智能光模块与可管理性
随着网络规模扩大,光模块的运维管理变得复杂。未来的800G光模块将集成更强大的数字诊断监控(DDM)功能,支持实时温度、电压、光功率和告警监测。通过引入AI算法,可实现故障预测和性能优化,提升网络可靠性。
5. 标准化与互操作性
IEEE、OIF和MSA等标准组织正积极推进800G接口规范,确保不同厂商设备间的互操作性。随着标准统一,800G光模块的规模化生产将进一步降低成本,加速市场普及。
三、800G光模块对光模块销售市场的驱动
1. 市场需求爆发式增长
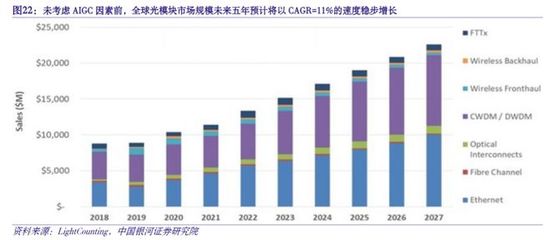
根据LightCounting、Yole等市场机构预测,2024-2027年全球800G光模块出货量将以年均超50%的速度增长,到2027年市场规模有望突破100亿美元。AI数据中心是核心驱动力,谷歌、Meta、微软、亚马逊等云厂商的资本开支向AI倾斜,直接拉动800G光模块采购。中国移动、中国电信等运营商也在2024年启动800G集采,进一步扩大市场空间。
2. 价格与成本趋势
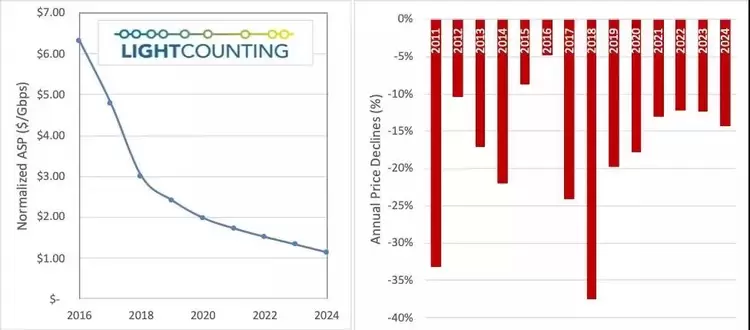
初期800G光模块价格较高,但随着产业链成熟、硅光方案占比提升以及规模化生产,价格将呈现快速下降趋势。预计2025年800G模块的主流价格将降至1000美元以下,接近400G模块的1.5-2倍,性价比显著提升,从而刺激更广泛的应用。
3. 竞争格局与国产化机遇
目前,800G光模块市场由海外厂商(如Coherent、Marvell、Broadcom)和国内头部企业(如中际旭创、新易盛、光迅科技)共同主导。中国厂商在封装工艺、成本控制和交付能力上具备优势,全球份额持续提升。随着国内产业链在光芯片、电芯片领域的突破,国产800G光模块的竞争力将进一步增强,推动销售增长。
4. 销售渠道与模式变化
光模块销售正从传统的电信设备商配套模式,转向直接面向云厂商和AI算力企业。定制化需求增加,客户对交期、功耗和互操作性提出更高要求。光模块厂商与交换机芯片厂商(如Broadcom、NVIDIA)的生态合作愈发紧密,联合测试和认证成为销售的关键环节。
5. 未来销售增长点
- AI集群持续扩产:大模型迭代带动算力投资,800G光模块需求将保持强劲。
- 1.6T升级周期:2025年后1.6T光模块将逐步起量,但800G仍将是长期主流,销售生命周期较长。
- 边缘计算与5G-A:虽然800G在边缘侧应用有限,但5G-A和边缘数据中心可能催生800G长距模块需求。
- 全光网络与算力网络:运营商构建全光底座,800G相干模块在骨干网和DCI市场潜力巨大。
四、
800G光模块作为光通信产业的重要里程碑,正在AI、云计算和5G的推动下迎来黄金发展期。其应用场景从数据中心内部扩展至DCI和骨干网,技术路线向硅光、CPO和LPO演进,成本不断下降,市场空间持续扩大。对于光模块厂商而言,抓住800G机遇,提升技术研发与量产能力,深化与云厂商和芯片企业的合作,将在激烈的市场竞争中赢得先机。随着1.6T技术的成熟,800G光模块将与更高速率产品共存,共同构建智能、高效、绿色的全光互联世界。
如若转载,请注明出处:http://www.ptlywl.com/product/20.html
更新时间:2026-11-01 17:01:48